
ZUS przedsiębiorcy
29 paź
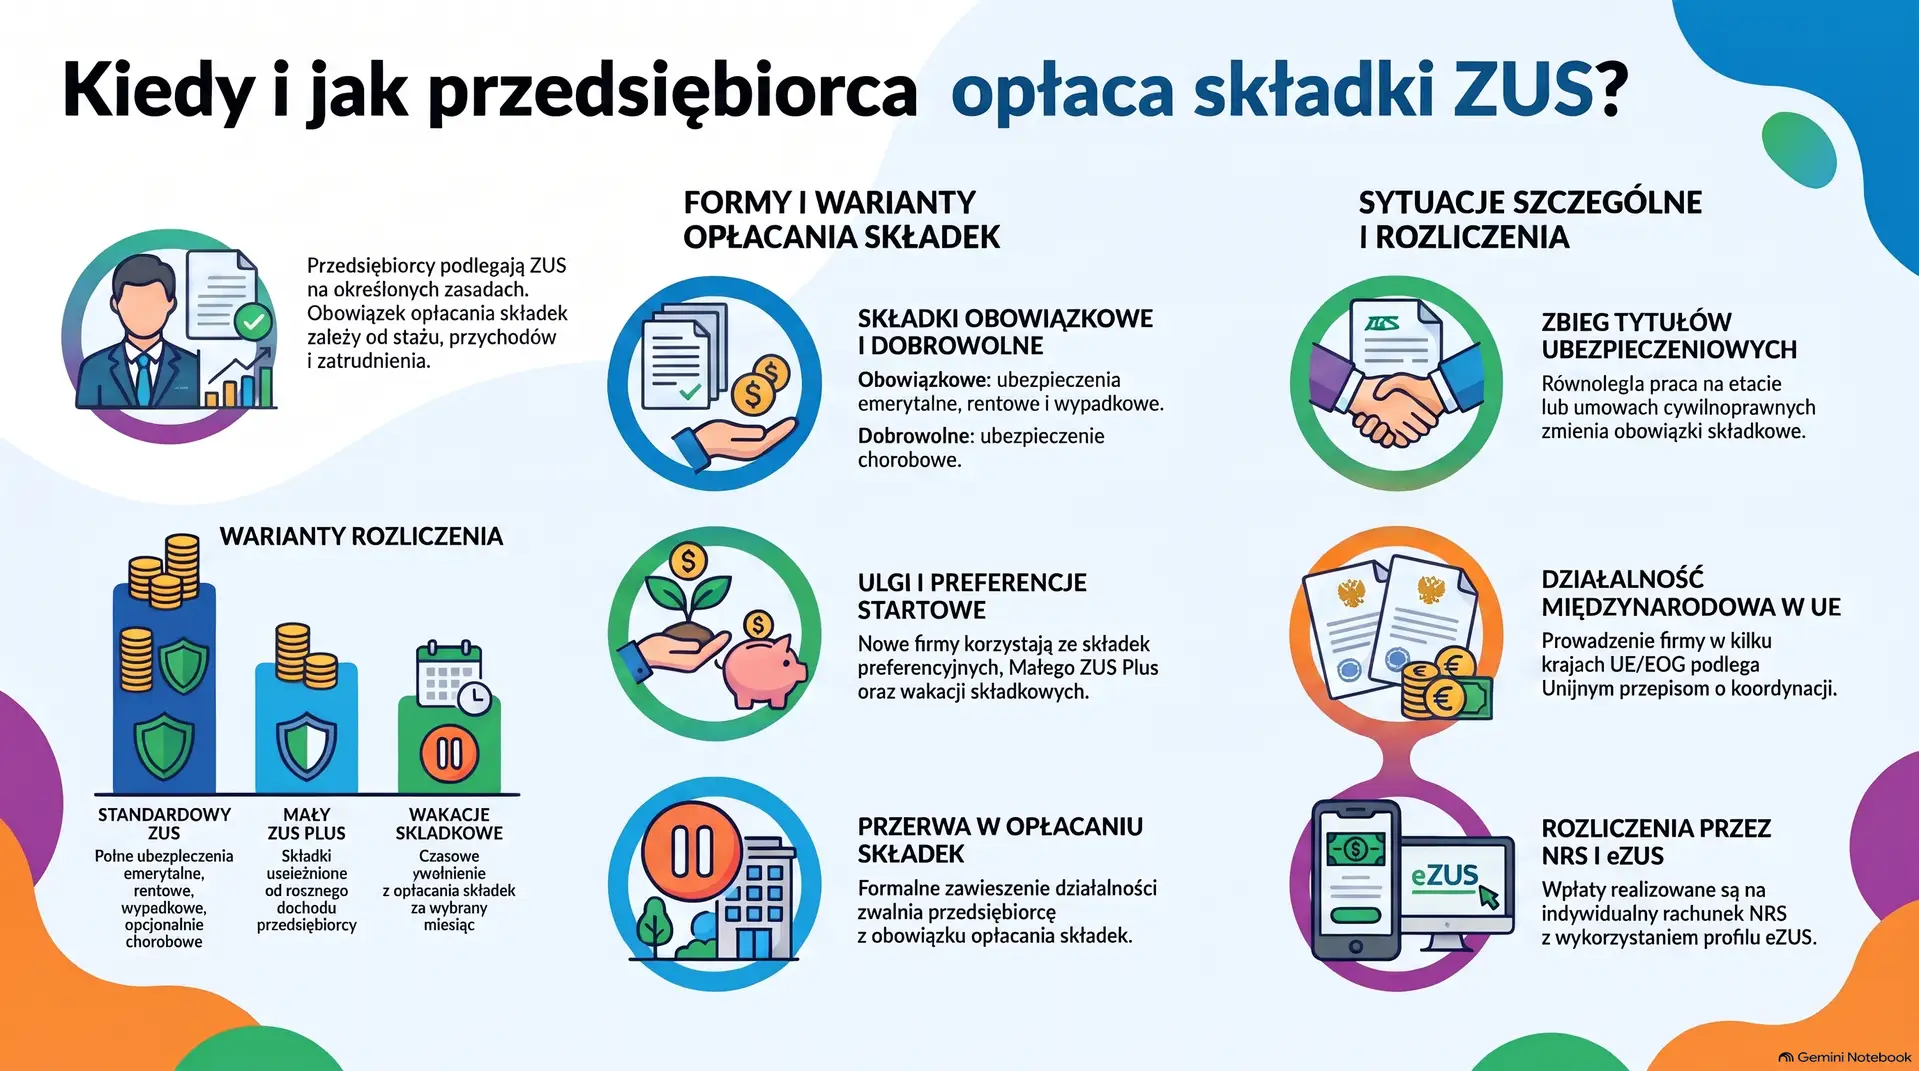
Podleganie przedsiębiorcy pod składki na ubezpieczenie społeczne
Kwestia podlegania przedsiębiorcy pod obowiązkowe i dobrowolne ubezpieczenia społeczne regulowana jest przez przepisy systemowe. Poniżej znajduje się szczegółowe omówienie zasad oraz przypadków, w których osoba prowadząca pozarolniczą działalność gospodarczą opłaca składki ZUS.
1. Rodzaje ubezpieczeń społecznych opłacanych przez przedsiębiorcę
Przedsiębiorca w ramach prowadzonej działalności może lub musi podlegać następującym ubezpieczeniom:
- Ubezpieczenia obowiązkowe:
- Ubezpieczenie emerytalne i rentowe – stanowią podstawę zabezpieczenia na wypadek starości lub niezdolności do pracy.
- Ubezpieczenie wypadkowe – chroni w razie wypadków przy pracy lub chorób zawodowych.
- Ubezpieczenia dobrowolne:
- Dobrowolne ubezpieczenie chorobowe – daje prawo do ubiegania się m.in. o zasiłek chorobowy czy świadczenie rehabilitacyjne (standardowo uwzględniane w pełnym pakiecie składek społecznych).
- Dobrowolne ubezpieczenia emerytalne i rentowe – w określonych specyficznych sytuacjach prawnych.
2. Forma i staż działalności a wysokość składek
Obowiązek oraz kwota opłacanych składek zależą od etapu, na jakim znajduje się biznes, oraz spełnienia kryteriów ulg:
- Standardowe zasady: Dotyczą przedsiębiorców niemających prawa do ulg. Opłacają oni pełne składki na ubezpieczenia społeczne (z uwzględnieniem dobrowolnego ubezpieczenia chorobowego lub bez niego). Podstawę wymiaru składek stanowi wówczas określony procent przeciętnego wynagrodzenia (np. standardowo 60%).
- Składki preferencyjne: Przysługują osobom rozpoczynającym prowadzenie działalności gospodarczej na warunkach określonych w przepisach (przez pierwsze 24 miesiące).
- Mały ZUS plus: Rozwiązanie uzależniające wysokość składek społecznych od osiąganych przez przedsiębiorcę dochodów w poprzednim roku kalendarzowym.
- Wakacje składkowe: Czasowe zwolnienie z opłacania składek za wskazany w przepisach okres.
3. Szczególne sytuacje i zbieg tytułów
Podleganie ubezpieczeniom może wyglądać inaczej w skomplikowanych uwarunkowaniach prawno-gospodarczych:
- Zbieg tytułów do ubezpieczeń: Występuje, gdy przedsiębiorca prowadzi kilka rodzajów działalności równocześnie lub łączy ją z etatem bądź innymi umowami. Ma to bezpośredni wpływ na to, czy składki społeczne z działalności stają się obowiązkowe, czy dobrowolne.
- Działalność transgraniczna (międzynarodowa): Dotyczy osób prowadzących biznes w kilku państwach UE/EOG lub Szwajcarii, pracujących w jednym państwie a prowadzących firmę w innym, bądź delegujących się lub czasowo prowadzących działalność za granicą.
- Zawieszenie działalności: Skutkuje ustaniem obowiązku opłacania składek społecznych na czas trwania zawieszenia.
4. Finansowanie i rozliczanie składek
- Identyfikacja i przekazywanie wpłat: Każdy płatnik składek ma obowiązek posiadania profilu na Platformie Usług Elektronicznych (PUE/eZUS) oraz przekazywania środków za pośrednictwem indywidualnego numeru rachunku składkowego (NRS).
- Mechanizm 30-krotności: Dotyczy przekroczenia rocznej prognozowanej podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe.
Sprawdź naszą ofertę i skorzystaj
Sprawdź nasze usługi księgowe i odkryj, jak możemy pomóc w rozwoju Twojego biznesu. Zaufaj doświadczeniu, które przynosi rezultaty.
zobacz więcejPrzeglądaj inne artykuły
 13 lis
Wdrożenie KSEF - ostatni dzwonek dla małych podmiotów
Pabianice, biuro rachunkowe
 11 lis
Jawność wynagrodzeń w rekrutacji i w firmie
Pabianice, łódzkie, Polska, kadry, płace, HR, biuro rachunkowe
 9 lis
Aktualizacja kodu PKD w CEIDG do końca 2026 r.
Pabianice, biuro rachunkowe
 4 lis
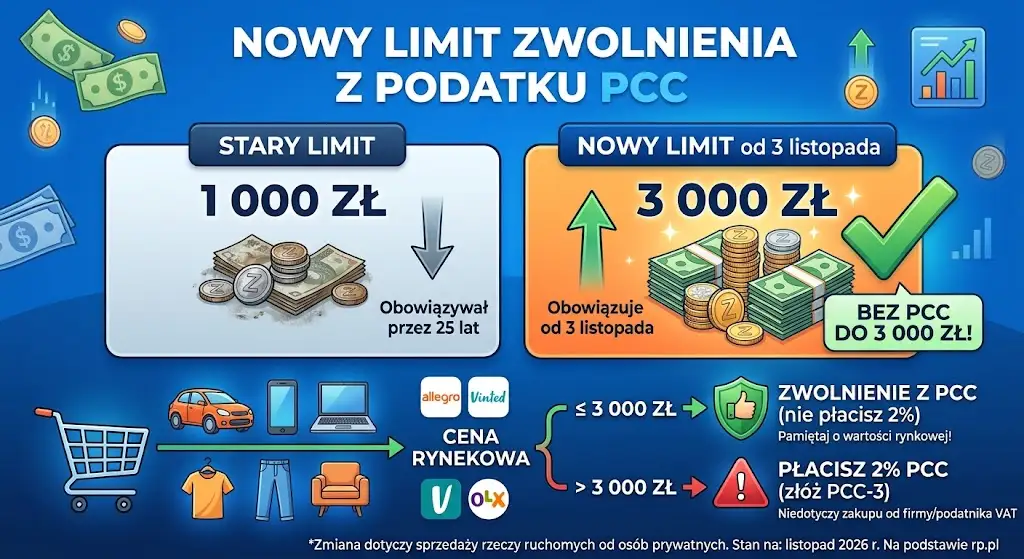
Nowy limit zwolnienia z PCC
Pabianice, biuro rachunkowe